Domain talentverzeichnis.de kaufen?
Wir ziehen mit dem Projekt
talentverzeichnis.de um.
Sind Sie am Kauf der Domain
talentverzeichnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain talentverzeichnis.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.428,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
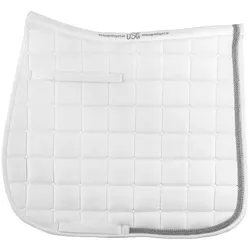
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
Was versteht man unter der Versicherungspflichtgrenze?
Was versteht man unter der Versicherungspflichtgrenze? Die Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung pflichtversichert sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
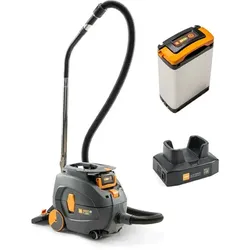
Taski AERO 8 FLEXX Akkusauger inkl. Batterie und Ladegerät ultimative Leistung, unübertroffene Vielseitigkeitsetzt mit seiner Spitzentechnologie neue Maßstäbe angetrieben von einem digitalen Motor und einem robusten und leistungsstarken Li-Ion Akku, lange Laufzeit patentierte Flüstertechnologie garantiert ungestörtes Reinigungsergebnis, zwei Leistungsstufen (Normal/Boost) technische Daten: Nutzinhalt: 13 L, Geräuschpegel: 52 dB(A) Luftfördermenge: 35 l/sek, Unterdruck: 203 mbar Laufzeit: 90 min (normal) / 60 min (Boost), Spannung: 36 V Ladezeit: 60 min (80 %) / 90 min (100 %), Verbrauch: 550 W Akku: 14,5 Ah, Schutzklasse: III, Zulassungen: CE Lieferumfang: 1x Batterie 36 V 14,5 Ah, 1x Ladegerät 1x Saugschlauch 2,2 m, 1x Teleskoprohr 1x Kombi Rollendüse 28 cm breit, 1x Staubbeutel Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1118,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.428,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
MINT-Begabungen fördern mit fiktionaler LiteraturMINT-Begabungen fördern mit fiktionaler Literatur , Während in den 1980er Jahren noch von "Eierköpfen" gesprochen und Begabung stark an den IQ gekoppelt wurde, hat sich das Verständnis inzwischen deutlich ausdifferenziert. Forschungen zu den historischen, kulturellen und sozialen Bedingungen haben die Akzeptanz für die schulische Begabungsförderung gestärkt. Dennoch wird sie in der pädagogischen Praxis oftmals als Problem, insbesondere als eine Mehraufwand erzeugende Abweichung von Normalität, wahrgenommen. Demgegenüber steht das Verständnis einer inklusiv- individuellen Begabungsförderung in allen Fächern. Der Band vereint für den MINT-Unterricht Impulse, die anhand von fiktionalen Erzählungen und deren Figuren einen vermeintlich ungewöhnlichen Zugang wählen. Vorgestellt werden neben literarischen Texten auch Spiele, Serien und Filme, die kreative Zugänge zu Themen der Mathematik, Biologie, Chemie, Physik, Informatik und Technik eröffnen. Die Beiträge zeigen für diverse Schulformen und Jahrgangsstufen Möglichkeiten der Begabungsförderung in MIN(K)T: Mathematik, Informatik, Naturwissenschaft, (Kreativität) und Technik. , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 20240423, Produktform: Kartoniert, Titel der Reihe: Begabungsförderung: Individuelle Förderung und Inklusive Bildung#18#, Redaktion: Laudenberg, Beate~Rott, David, Edition: NED, Seitenzahl/Blattzahl: 208, Keyword: Harry Potter; Emil Einstein; Ruby Redfort; Wolpertinger; Mathematikunterricht; Sherlock Holmes; Black Jack; Glücksspiel; Satisfactory; Science Fiction; Physikunterricht; naturwissenschaftliche Begabungsförderung; Naturforschende; Jane Goodall; Bildungsrobotik; Sachunterricht; Schulpädagogik, Fachschema: Pädagogik / Schule~Didaktik~Unterricht / Didaktik~Fremdsprache~Sprache / Fremdsprache, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Fachspezifischer Unterricht~Unterricht und Didaktik: Klassische Sprachen~Unterricht und Didaktik: Mathematik, Naturwissenschaften, Technik allgemein, Imprint-Titels: Begabungsförderung: Individuelle Förderung und Inklusive Bildung, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 168, Höhe: 17, Gewicht: 398, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
-
Was versteht man unter der Versicherungspflichtgrenze?
Was versteht man unter der Versicherungspflichtgrenze? Die Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung pflichtversichert sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.